Índice do artigo
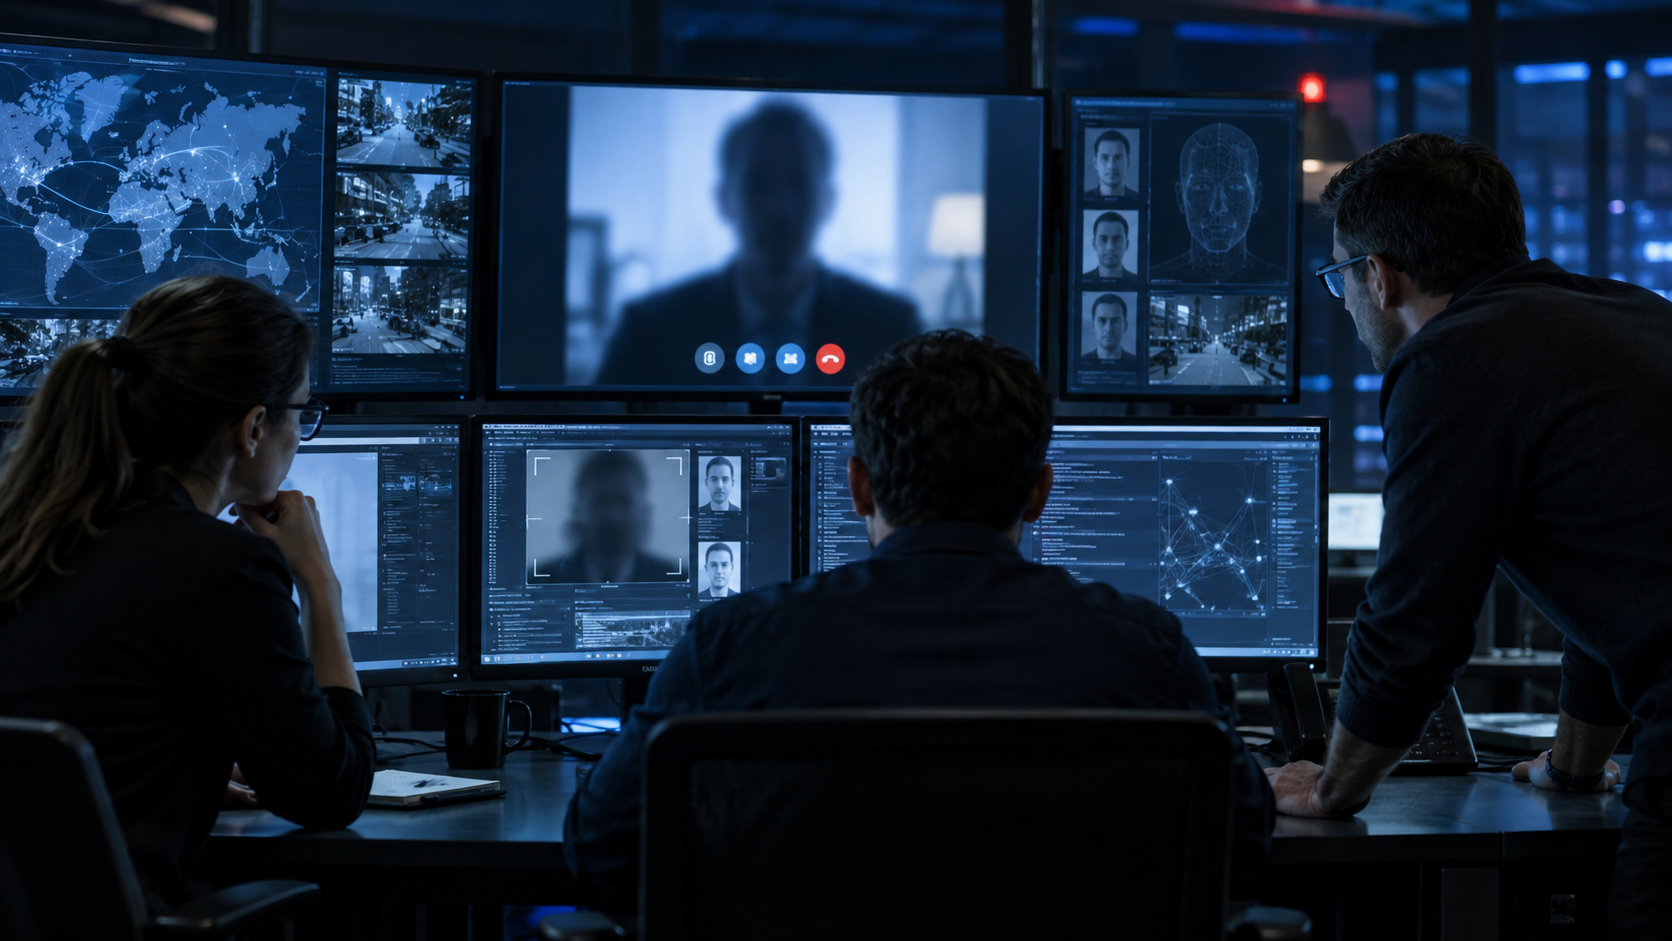
Você teve uma ideia brilhante de produto financeiro, desenhou o aplicativo, contratou um parceiro de core banking e levantou capital com investidores. Mas na hora de assinar o contrato com a instituição financeira liquidante ou submeter seu projeto ao regulador, surge a pergunta fatal: 'Qual é a sua esteira de validação cadastral, biometria e conformidade com a Resolução BCB 494/2025?'. Neste artigo, explicamos por que a Cerberus tornou-se a peça inegociável na fundação de qualquer fintech séria no país.
A Exigência dos Bancos Parceiros e a Regra do Jogo
Se você vai operar via BaaS (Banking as a Service), saiba que a instituição parceira corre risco solidário. Se sua fintech permitir a abertura de contas com documentos falsificados para aplicar golpes de Pix, o Banco Central punirá diretamente o banco patrocinador.
Por esse motivo, a mesa de risco do banco exige que a sua fintech apresente uma esteira profissional com fornecedores homologados. Tentar construir validação cadastral 'caseira' ou contratar softwares genéricos de fora do Brasil resulta em reprovação sumária na auditoria de homologação.
Os 4 Pilares Inegociáveis que a Cerberus Entrega
Ao plugar a API unificada da Cerberus na sua fintech, você resolve de uma só vez todas as exigências do mercado:
1. Liveness Facial Passivo Certificado ISO/IEC 30107-3: Prova de vida que neutraliza deepfakes gerados por IA, máscaras e injeção de vídeo em menos de 1 segundo, sem atrito para o cliente.
2. Validação Cadastral & Documentoscopia Forense: Checagem de CPF na Receita Federal, óbito e análise forense de marcas de segurança de RG e CNH para barrar documentos adulterados.
3. KYB e Identificação do UBO: Mapeamento do Quadro Societário (QSA) até a pessoa física beneficiária final em segundos para contas corporativas.
4. Dossiê Regulatório com Guarda de 5 Anos: Armazenamento criptografado de logs com hash e carimbo de data/hora, atendendo integralmente à Circular Bacen 3.978 de PLD/FT.
Pay-as-you-go: Segurança Institucional sem Queimar o Caixa Inicial
Enquanto fornecedores legados exigem mensalidades mínimas abusivas de R$ 15.000 a R$ 30.000 antes mesmo da fintech ter o primeiro cliente, a Cerberus opera no modelo estritamente pay-as-you-go: sua fintech só paga pelas consultas e validações efetivamente aprovadas.
Isso permite que você lance seu MVP com a mesma segurança de um grande banco, preservando o capital de giro para marketing e aquisição de clientes. Conheça nossa página de infraestrutura e compliance para abrir fintech.
Checklist de Homologação de Segurança para Fintechs
Itens fundamentais para assegurar a conformidade e a segurança do fluxo operacional:
- Certificação ISO/IEC 30107-3 na Prova de Vida: Garantir algoritmo biométrico testado contra ataques de apresentação para passar na due diligence bancária.
- Mecanismo de Bloqueio a Contas Laranjas: Prevenir a abertura de contas mulas para manter os índices de contestação de Pix (MED) zerados.
- API Leve e Modular: Integrar a esteira no app em menos de 24 horas via SDK mobile ou webhooks desacoplados.
Conclusão e Recomendações
Abrir uma fintech sem a Cerberus é como construir um arranha-céu sobre a areia: na primeira rajada de fraudes ou na primeira auditoria do parceiro bancário, a operação desmorona. Com a Cerberus, sua fintech nasce homologada, blindada contra criminosos e pronta para conquistar a confiança do mercado.
Nota regulatória: As conformidades técnicas aqui descritas alinham-se às exigências normativas do Banco Central do Brasil para arranjos de pagamento.
FAQ: perguntas frequentes
Posso usar a Cerberus tanto operando via BaaS quanto com licença de SCD?
Sim. A esteira da Cerberus é independente e homologada tanto para fintechs integradas a provedores de BaaS quanto para instituições financeiras com licença direta no Banco Central.
A Cerberus cobra mensalidade fixa ou volume mínimo?
Não. A Cerberus atua em modelo 100% pay-as-you-go, permitindo que novas fintechs iniciem sem custo fixo e escalem proporcionalmente ao seu crescimento.
AUTORIA
Comunidade & Especialistas
Comentários e Avaliações (5)