Índice do artigo
Para as instituições financeiras, fintechs e participantes do Pix, a discussão sobre o que é fraude e deepfake e como se precaver não é apenas uma questão tecnológica: é um problema de sobrevivência jurídica perante o Banco Central do Brasil. As chamadas identidades sintéticas são o combustível que alimenta os golpes mais devastadores do sistema bancário moderno. Neste artigo, analisamos as consequências regulatórias e a blindagem proporcionada pela Cerberus.
O que É Identidade Sintética e Como Ela Funciona?
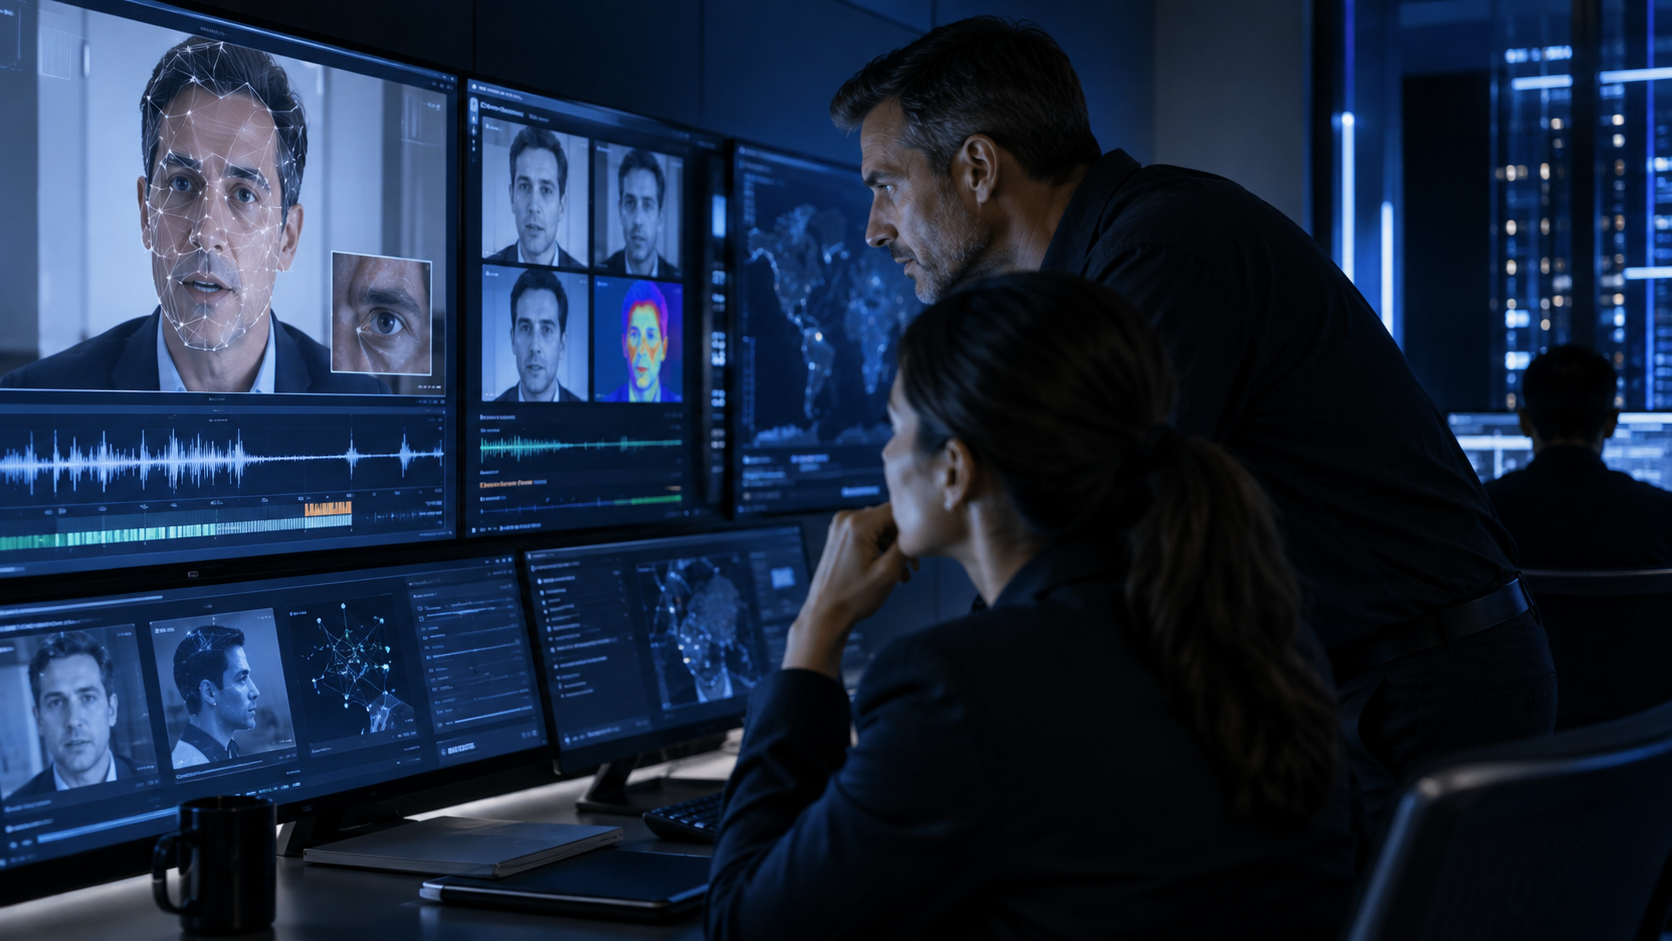
Diferente da fraude de identidade pura (onde todos os dados pertencem a uma pessoa real), a identidade sintética é uma quimera montada por fraudadores:
• O golpista pega um CPF real com score de crédito limpo (muitas vezes de crianças, idosos ou pessoas falecidas que ainda não constam no banco de óbitos).
• Cria um endereço fictício e um número de telefone descartável.
• Associa uma face gerada por inteligência artificial generativa (deepfake) para a selfie biométrica.
Como nenhum ser humano legítimo monitora ativamente aquele CPF, a conta digital permanece ativa por meses sem reclamação formal, operando como um canal livre para desvio de recursos de golpes do Pix.
A Resposta do Banco Central e as Punições da Resolução BCB 494
O Banco Central do Brasil endureceu o combate a essa prática por meio da Resolução BCB 494/2025 e dos mecanismos de notificação do MED (Mecanismo Especial de Devolução).
Instituições financeiras que apresentarem taxas elevadas de contas mulas sofrem:
• Multas pecuniárias diárias aplicadas pelo Bacen.
• Obrigação de ressarcimento solidário às vítimas lesadas por golpes do Pix originados na sua esteira.
• Rebaixamento nos índices de confiabilidade e risco operacional.
• Em casos extremos, suspensão temporária ou definitiva da autorização de liquidação no Sistema de Pagamentos Instantâneos (SPI).
Como a Cerberus Desmonta a Identidade Sintética
A Cerberus desmantela a fraude sintética atacando exatamente os pontos fracos da montagem:
1. Checagem forense profunda de certidões de óbito e dados de titularidade de linha telefônica.
2. Prova de vida facial passiva (ISO/IEC 30107-3), que impede o uso de faces de IA na captura biométrica.
3. Guarda de evidências auditáveis por 5 anos, comprovando perante o Bacen que a instituição adotou todas as diligências de segurança exigidas por lei.
Conheça mais sobre nossa esteira em soluções de compliance e antifraude Cerberus.
Checklist de Conformidade perante o Banco Central
Itens fundamentais para assegurar a conformidade e a segurança do fluxo operacional:
- Cruzamento Cadastral de Bases de Óbito: Barrar o uso de CPFs de pessoas falecidas na abertura de novas contas de pagamento.
- Autenticação Biométrica Mandatória com Cerberus: Garantir prova de vida passiva em 100% dos cadastros de correntistas no aplicativo.
- Trilha Auditável com Hash Criptográfico: Armazenar evidências técnicas forenses para atendimento à fiscalização do Deorf/Bacen.
Conclusão e Recomendações
O cerco contra as contas laranjas e identidades sintéticas está se fechando no Brasil. Instituições que adotarem a tecnologia da Cerberus garantem conformidade regulatória estrita, protegem suas marcas contra escândalos de golpes do Pix e lideram o mercado pela reputação de máxima segurança.
Nota regulatória: As normas citadas correspondem ao marco regulatório do Banco Central do Brasil para arranjos de pagamento e segurança de identidade digital.
FAQ: perguntas frequentes
Qual a diferença entre identidade roubada e identidade sintética?
Na identidade roubada, todos os dados pertencem à vítima real. Na identidade sintética, o fraudador combina partes de dados reais (como um CPF limpo) com dados falsos e um rosto criado por inteligência artificial.
Como a Cerberus comprova conformidade perante o Banco Central?
A Cerberus gera um dossiê forense completo para cada análise, contendo carimbo de data/hora, hash da documentação, endereço IP e métricas biométricas, armazenado de forma criptografada por 5 anos conforme a Circular Bacen 3.978.
AUTORIA
Comunidade & Especialistas
Comentários e Avaliações (0)
Ainda não há comentários publicados para este artigo.